TGオクトパスエナジーの債務超過は137億円 ── 追加出資ではなく融資を選んだ合弁、売上361.5億円までの6期
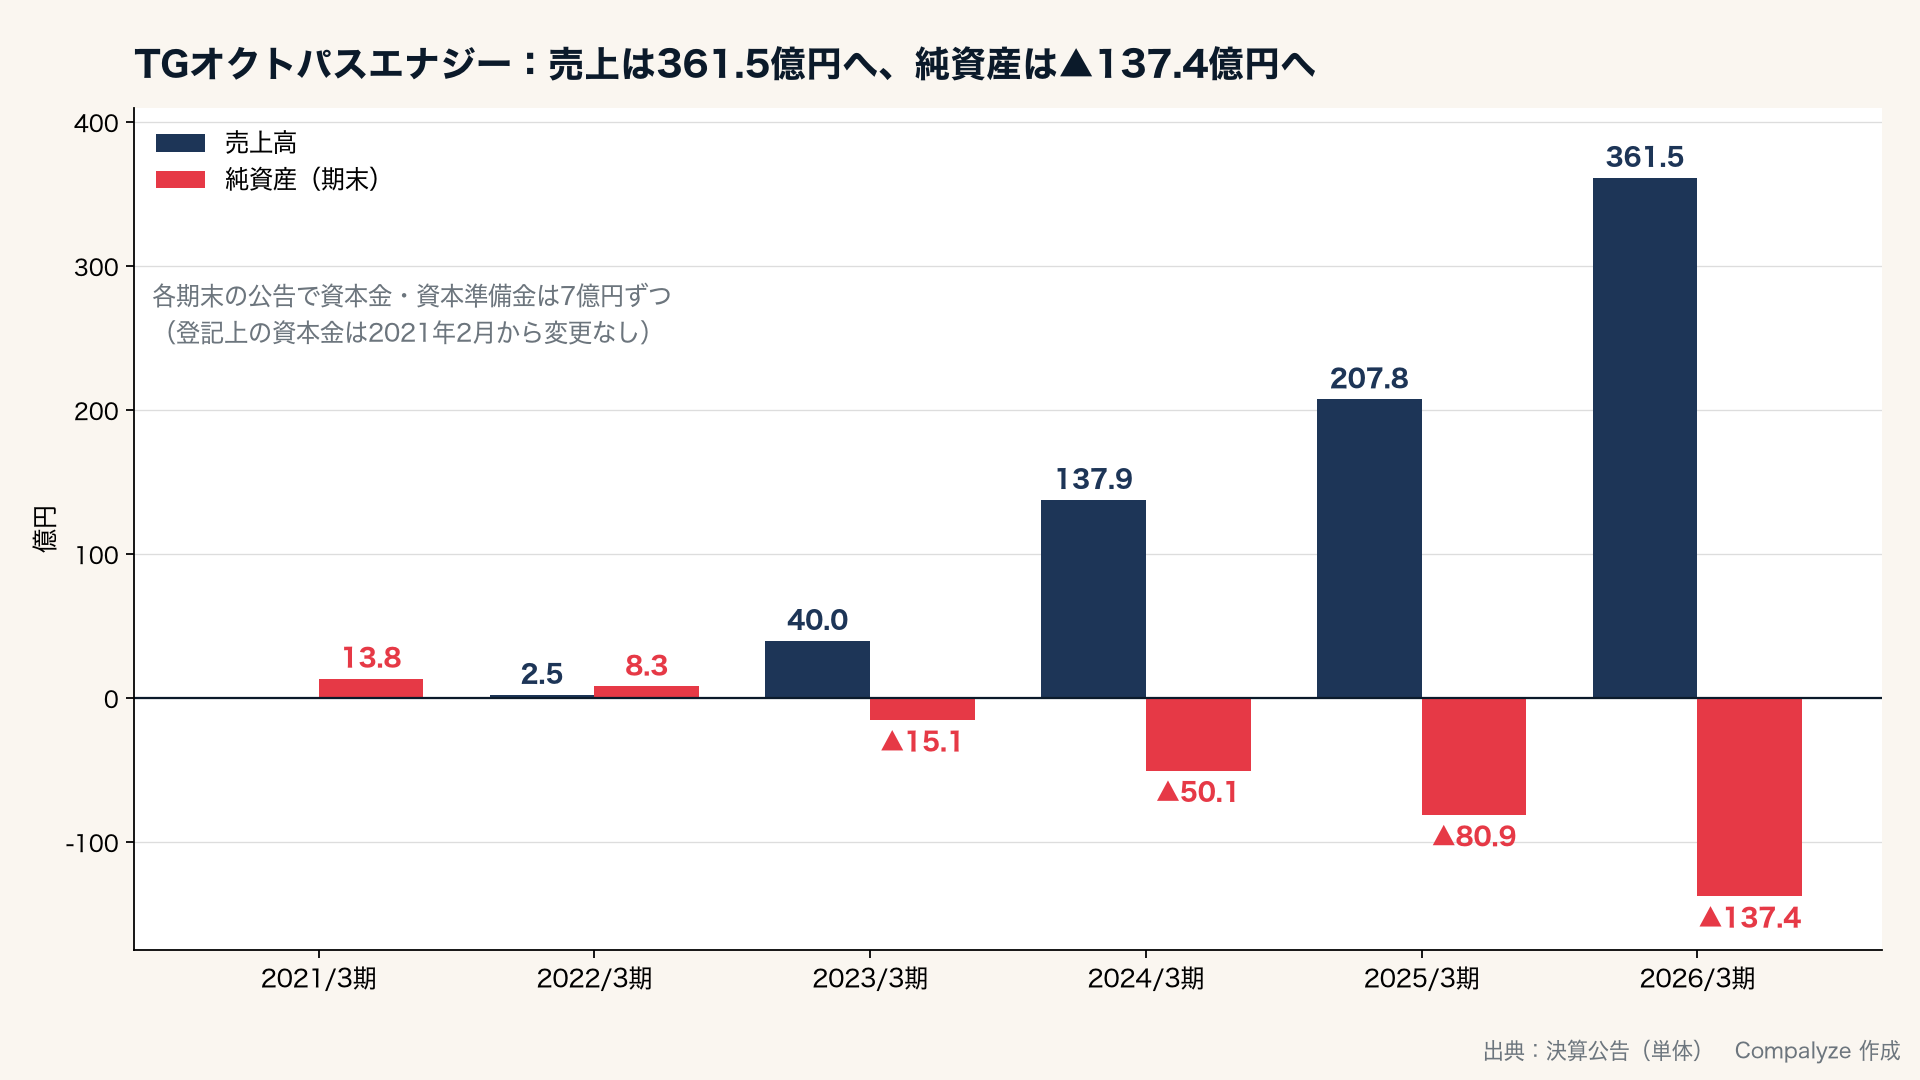
TGオクトパスエナジーの2026年3月期は売上高361.5億円、純損失56.5億円、純資産▲137.4億円の債務超過。東京ガスが議決権70%を持つ合弁で、2021年2月の出資14億円以降は増資せず、追加資金は株主融資で手当てする方針だった。
この記事のポイント
- 登記上の資本金7億円は2021年2月から変わらず、各期末の公告でも資本金・資本準備金は7億円ずつ。6期の純損失は累計151.4億円
- 東京ガスが議決権70%を持つ連結子会社で、固定負債は第3期10億円から第4期48億円、第5期も48億円で横ばいのあと、第6期に111億円になった
- 売上100円あたりの粗利は第4期の6.9円から第6期の10.5円へ改善した。ただ第6期は前期比で粗利が17.6億円増えたのに対し販管費は42.1億円増え、営業損失は54.2億円に広がった
「オクトパスエナジー」のブランドで電気を売る TGオクトパスエナジー は、2026年3月期(第6期)の売上高が361.5億円になった。初めて電気を売った第2期の2.5億円から、4年で140倍を超える規模だ。
同じ期の決算公告には、もう一つの数字が載っている。純資産▲137.4億円。負債が資産を137億円上回る 債務超過 の状態で、これで4期続けて期末の純資産がマイナスになった。
この2つの数字が同じ帳簿に並んで成り立っている理由は、損益の数字の外側にある。議決権の70%を持つ東京ガスの連結子会社であることがひとつ。もうひとつは資金の入れ方だ。設立時の発表と当時の社長の発言によれば、2021年2月時点の出資14億円のあと、追加の資金は株主からの融資で手当てする方針が選ばれた。
1. 資本14億円、累計損失151億円
6期分の決算公告(単体)を並べると、次のようになる。億円未満を四捨五入しているため、表示値の差額が合わない場合がある。第1期は2021年1月5日から3月31日までの約3か月の決算で、損益は通期に換算していない。
| 決算期 | 売上高 | 営業損益 | 当期純損益 | 総資産 | 負債 | 純資産 |
|---|---|---|---|---|---|---|
| 2021年3月期(第1期) | ― | ▲0.3億円 | ▲0.2億円 | 13.9億円 | 0.0億円 | 13.8億円 |
| 2022年3月期(第2期) | 2.5億円 | ▲5.4億円 | ▲5.5億円 | 10.7億円 | 2.4億円 | 8.3億円 |
| 2023年3月期(第3期) | 40.0億円 | ▲23.3億円 | ▲23.4億円 | 23.9億円 | 39.0億円 | ▲15.1億円 |
| 2024年3月期(第4期) | 137.9億円 | ▲28.1億円 | ▲35.0億円 | 38.7億円 | 88.8億円 | ▲50.1億円 |
| 2025年3月期(第5期) | 207.8億円 | ▲29.7億円 | ▲30.8億円 | 62.3億円 | 143.3億円 | ▲80.9億円 |
| 2026年3月期(第6期) | 361.5億円 | ▲54.2億円 | ▲56.5億円 | 104.9億円 | 242.3億円 | ▲137.4億円 |
売上の伸び率は、第3期の約16倍から3.4倍、1.5倍と落ち着いたあと、第6期は1.74倍に再び加速した。毎年倍増していたわけではないが、200億円台から360億円台への上積みは、この会社の歴史で最大の増加幅だ。
純資産の側は単純だ。第1期末の純資産13.8億円は、資本金7億円と資本準備金7億円の合計14億円から第1期の損失を引いた額にあたる。資本準備金は、株主の払込額のうち資本金にしなかった部分などをいう。第1期から第6期まで、各期末の公告ではこの2つがいずれも7億円ずつ計上されている。6期分の純損失の合計151.4億円が、そのまま純資産を削った。
2021年2月を最後に、増資は確認できない。 登記簿でも、資本金7億円と発行済株式2万8,000株は2021年2月15日付の変更のまま動いていない。
2. 「追加出資より融資」── 帳簿に残る選択
株主からの追加出資がないのに、累計151.4億円の損失を出しながら事業を続けられたのはなぜか。答えは合弁の設計にある。Octopus Energy グループが2020年12月23日に出した発表文は、この合弁を「30:70 joint venture」と呼んでいる。そのうえで「working capital and growth funding provided by Tokyo Gas」、つまり運転資金と成長資金は東京ガスが出すと書いていた。
2024年9月2日公開の Business Insider Japan のインタビューで、当時の社長はその資金の入れ方をこう説明している。
「当面の資金調達に関して、設立時に両親会社からの融資にするか出資にするか検討した結果、出資よりも融資のほうが資金マネジメントのフレキシビリティが高いため、融資を選んだんです」 「両親会社と決めた(融資の)限度額の範囲内で、必要な時に必要な資金を注入できる仕組みになっているため、これまでも今後も資金繰りとしては何ら問題ありません」 ── TGオクトパスエナジー社長(当時)、Business Insider Japan「『債務超過でも問題ない』英オクトパスエナジー、東京ガス系新電力が語る戦略と自由化の障壁」(2024年9月2日)
記事の見出し「債務超過でも問題ない」は、これらの発言を要約したものとみられる。
公告の貸借対照表にも、この選択に沿う動きが出ている。
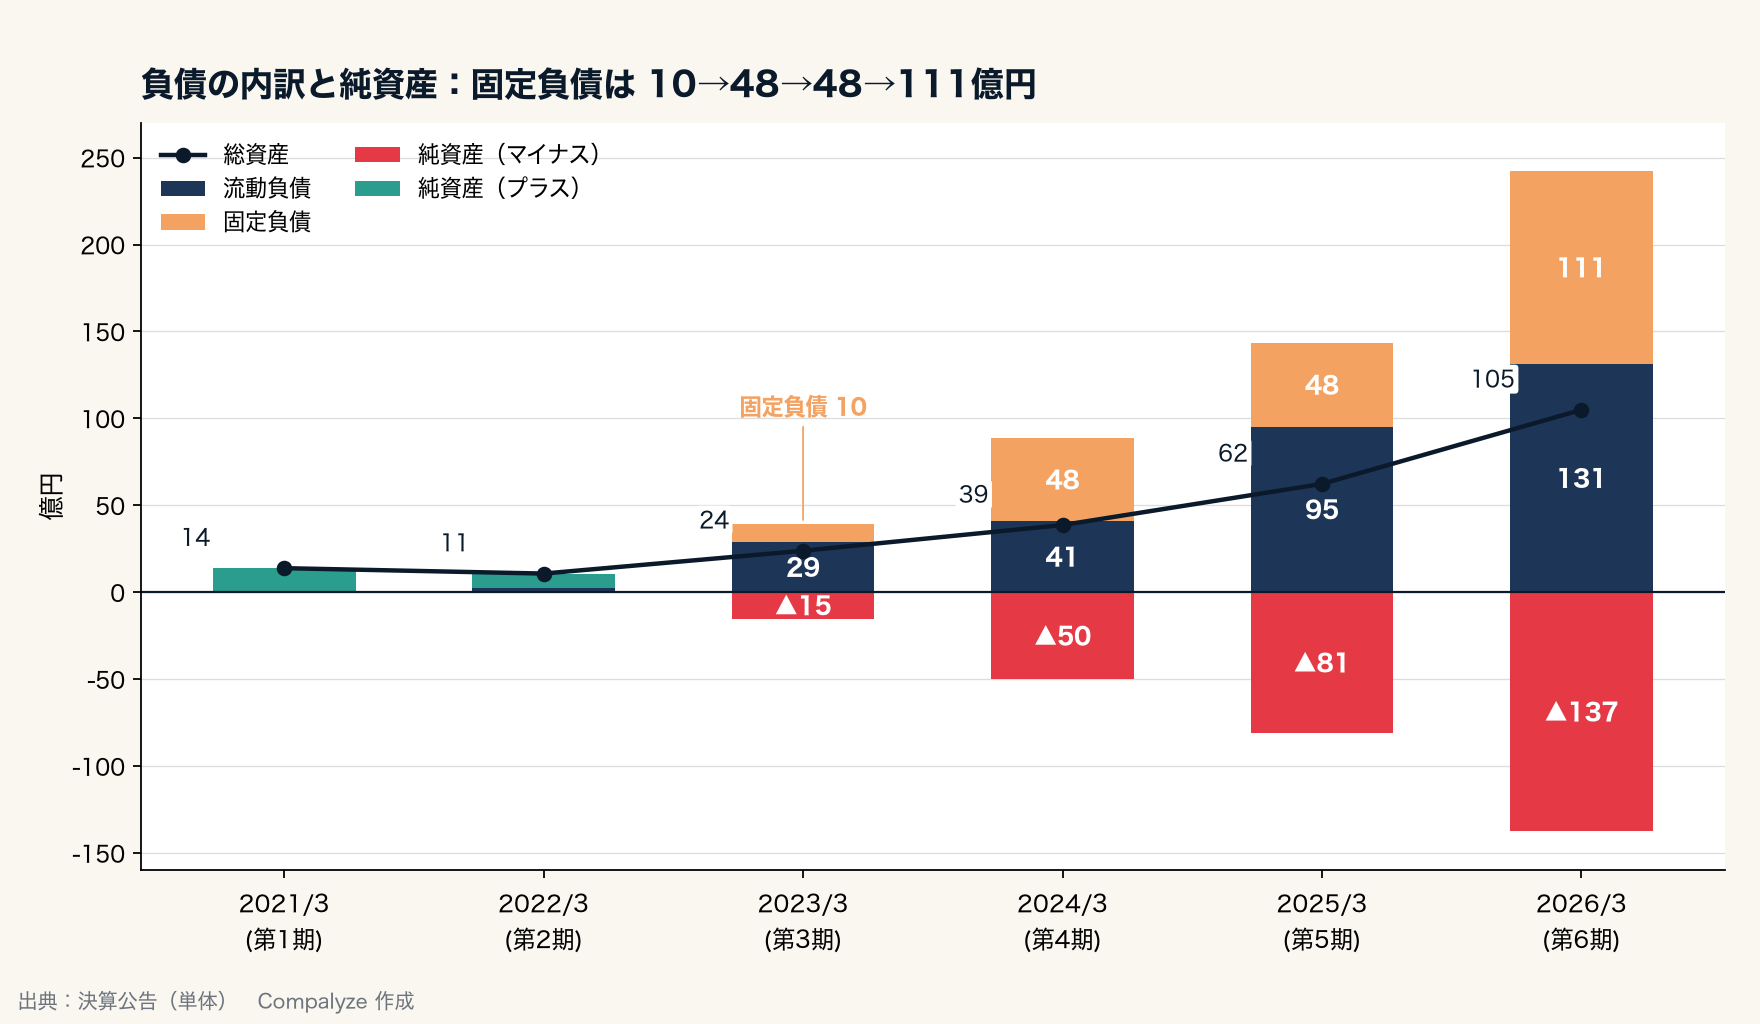
固定負債(原則として1年を超えて支払う負債)は、第2期まではゼロだった。それが第3期に10億円、第4期に48億円となり、第5期は48億円で横ばい、第6期に111億円になった。いずれも端数のない金額だ。営業外費用(支払利息など、本業以外でかかる費用)も、固定負債とおおむね歩調を合わせて膨らんだ。第3期の0.07億円が、第6期には2.07億円になっている。
公告は要旨なので、固定負債の中身や貸し手の名前までは載っていない。端数のない金額で増える固定負債と、それに連れて増える営業外費用は、借入金とその利息の組み合わせと見て矛盾しない。設立時の発表と社長発言を合わせれば、株主からの借入が含まれているとみるのが自然だ。ただし、確認できるのは融資で手当てするという「方針」までだ。発表文は資金の出し手を東京ガスと書き、社長発言は「両親会社」と話している。2026年3月期末の固定負債のうち株主からの借入がいくらか、貸し手の内訳や返済条件は公表されていない。
登記簿を見ると、発行可能株式総数は2万8,000株で、発行済株式数と同じだ。いまの定款のままでは新株を出せず、新株を発行して出資を受けるには、まず株主総会で定款を変える必要がある。株主2社が合意すれば変えられる手続きで、増資の意思の有無を示すものではない。
流動負債(通常1年以内に支払う負債)の動きにも目を向けておきたい。第5期は固定負債が横ばいだった一方、流動負債は40.8億円から95.3億円へ54.5億円増えた。短期の借入が流動負債の側に入っている可能性もあり、固定負債だけを追うと資金の手当ての全体を見誤る。第6期末の流動負債131.3億円には、電力の仕入れ代金などの未払いも含まれるとみられる。東京ガスの2026年3月期の有価証券報告書は、この会社との関係を「当社から販売用として電力を購入しています」と記載している。電気を売る量が増えれば、仕入れの支払いも増える。負債242.3億円のすべてが借入ではない点は、債務超過の額を読むときに押さえておきたい。
3. 売上100円で、15円の営業赤字
当時の社長は同じ記事で、赤字の理由をプロモーションやキャンペーンへの資金投下と説明し、「電気の販売そのものは黒字なので、販売量の増加に伴って確実に黒字化できる計算です」と語っていた。公告の粗利(売上から仕入れなどの原価を引いた利益)がプラスである点は、この発言と矛盾しない。ただ、顧客の獲得や維持にかかる費用まで含めた採算は、公告からは判断できない。黒字化は、第6期の時点ではまだ実現していない。
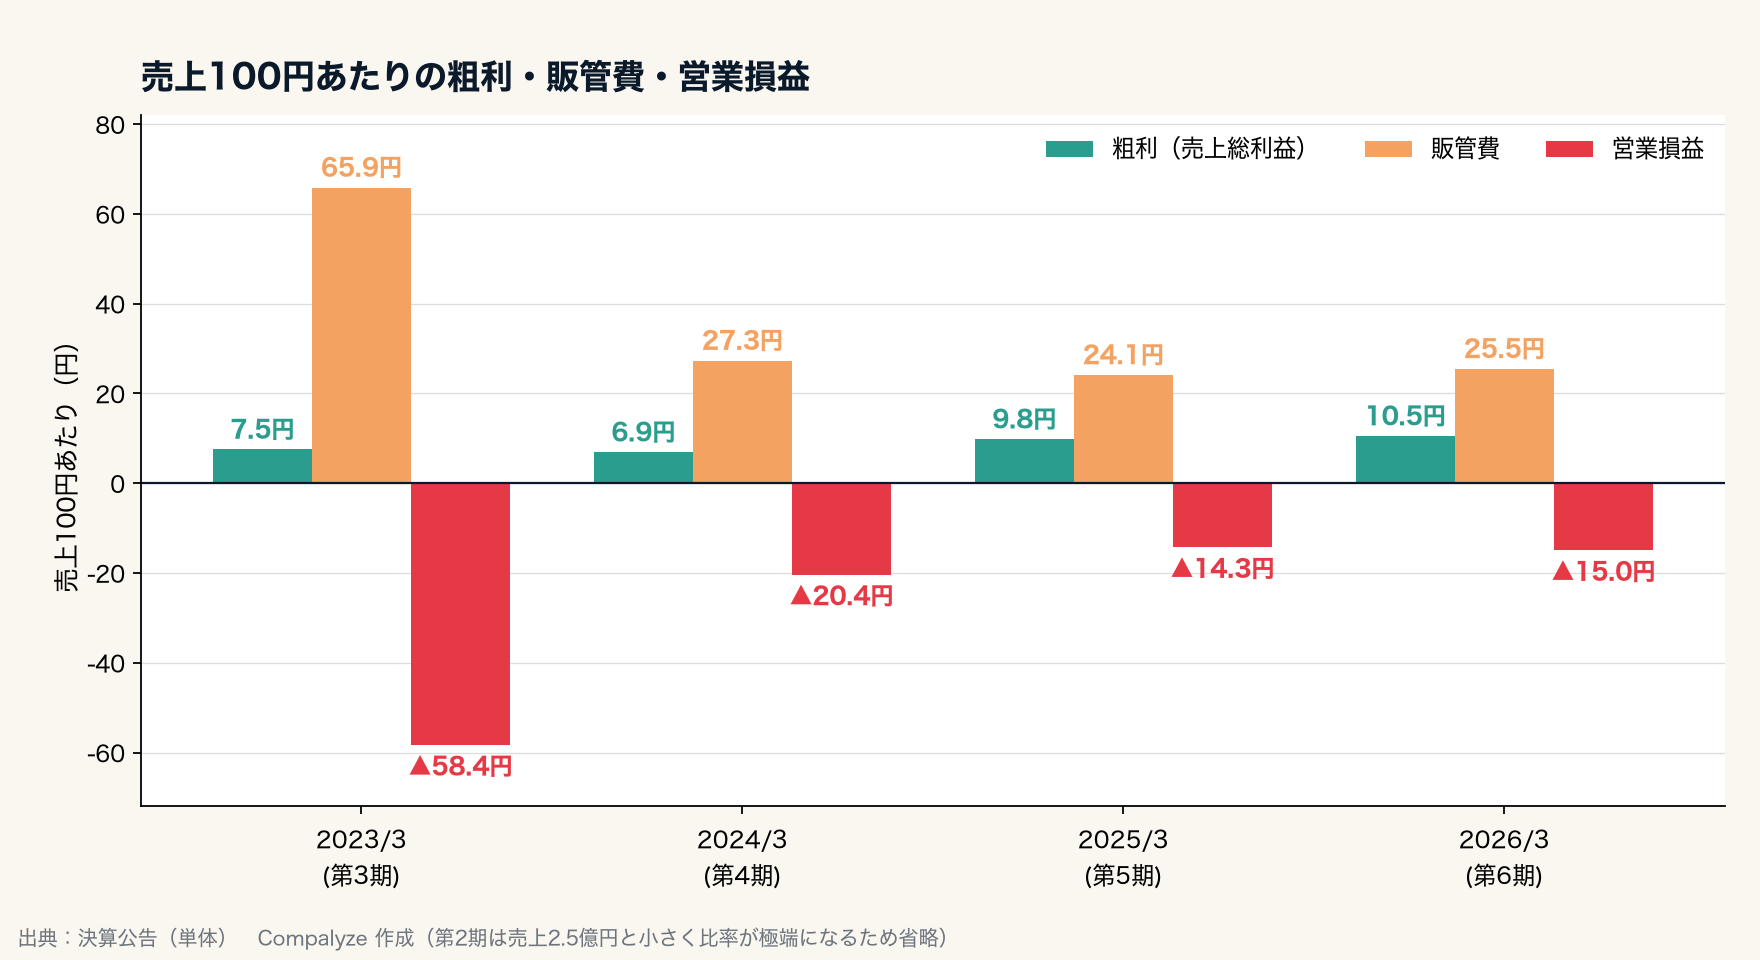
粗利は第2期0.5億円、第3期3.0億円から一貫してプラスで、売上100円あたりの粗利は第4期の6.9円から第5期9.8円、第6期10.5円へ上がった。料金プランの構成、調達環境、原価の中身のどれが効いたのかまでは、公告からは分からない。
もう一方の販管費(人件費や広告費など、販売と管理にかかる費用)は、粗利と並んで増えた。売上100円あたりの販管費は第4期27.3円、第5期24.1円と下がったあと、第6期は25.5円に戻った。金額では50.1億円から92.2億円へ1.84倍で、伸び率は粗利(1.86倍)とほぼ同じだった。ただ、もとの金額は販管費のほうが大きい。増加額で比べると、粗利の17.6億円に対して販管費は42.1億円増えており、その差が営業損失を押し広げた。
その結果、営業損失は第5期の29.7億円から第6期の54.2億円へ82%増えた。売上が1.74倍になっても、売上に対する営業赤字の比率は14.3%から15.0%へとむしろ悪化した。「販売量が増えれば黒字化する」という見通しに対して、第6期はまだ比率の改善が見えていない。月あたりにならすと、約30億円を売り上げ、約4.5億円の営業赤字を出している計算になる。
販管費の内訳は公告に載っていないため、何に使ったかは特定できない。同社の発表を見ると、契約件数は2024年10月の発表で30万件、2025年12月の発表で50万件だった。期末後の2026年4月1日に出た社長交代の発表文には、契約件数が56万件を突破したと書かれている。友達紹介で電気代を割り引く施策も繰り返し打ち出している。顧客獲得の費用が販管費を押し上げた可能性はあるが、公告から確かめられるのは「第6期の販管費が粗利とほぼ同じ伸び率で、より大きな額増えた」ところまでだ。
なお、第4期には特別損失6.13億円が計上されている。内容は公告に書かれていない。
4. 誰がこの会社を支えているのか
合弁の当事者は、東京瓦斯(東京ガス)と英国のエネルギー会社 Octopus Energy グループだ。東京ガスの2026年3月期の有価証券報告書は、この会社を「連結子会社」の一覧に載せ、議決権の所有割合を70%と記載している。設立時の発表文は Octopus 側30%・東京ガス側70%としており、2026年3月期末も東京ガスの持ち分は同じ70%だ。東京ガスはこの合弁とは別に、Octopus Energy グループ本体にも約2億ドルを出資した。2021年9月の同社の発表によれば、この出資で東京ガスはグループの株式9.7%を取得している。現在の比率は確認していない。
登記簿にも、2社で運営する会社らしい記載がある。事業目的の3号は「株主の全員一致をもって書面により決定されたその他の事業」だ。列挙した事業以外については、株主全員の書面での一致を想定した記載と読める。ただし、会社の意思決定全般に全株主の一致が要るかどうかは、この記載からは分からない。2026年6月に取得した登記簿では、Octopus Energy グループの創業者兼CEOを含む、同グループ側とみられる取締役2名が名を連ねている。
経営の中枢には、東京ガスの人材が入ってきた。東京ガスの2025年3月期の有価証券報告書は、同社の執行役員の一人を「TGオクトパスエナジー株式会社 代表取締役社長」と記載している。2026年4月1日に就任した代表取締役社長の中上英尋氏も、同社の発表によれば1997年に東京ガスへ入社し、LNG調達や海外事業、経営企画を経て2022年から再生可能エネルギー事業に携わってきた人物だ。
登記上の本店は、設立時の港区浜松町から、2023年5月に東京ガス本社と同じ港区海岸1丁目5番20号へ移った。2026年6月には港区六本木のアークヒルズサウスタワー18階へ移っている(7月の第6期決算公告は旧本店の表記のまま)。法人番号公表サイトによれば、同じ住所には2026年3月設立の Octopus Energy Tech Japan 合同会社も本店を置く。移転の理由は公表されていない。
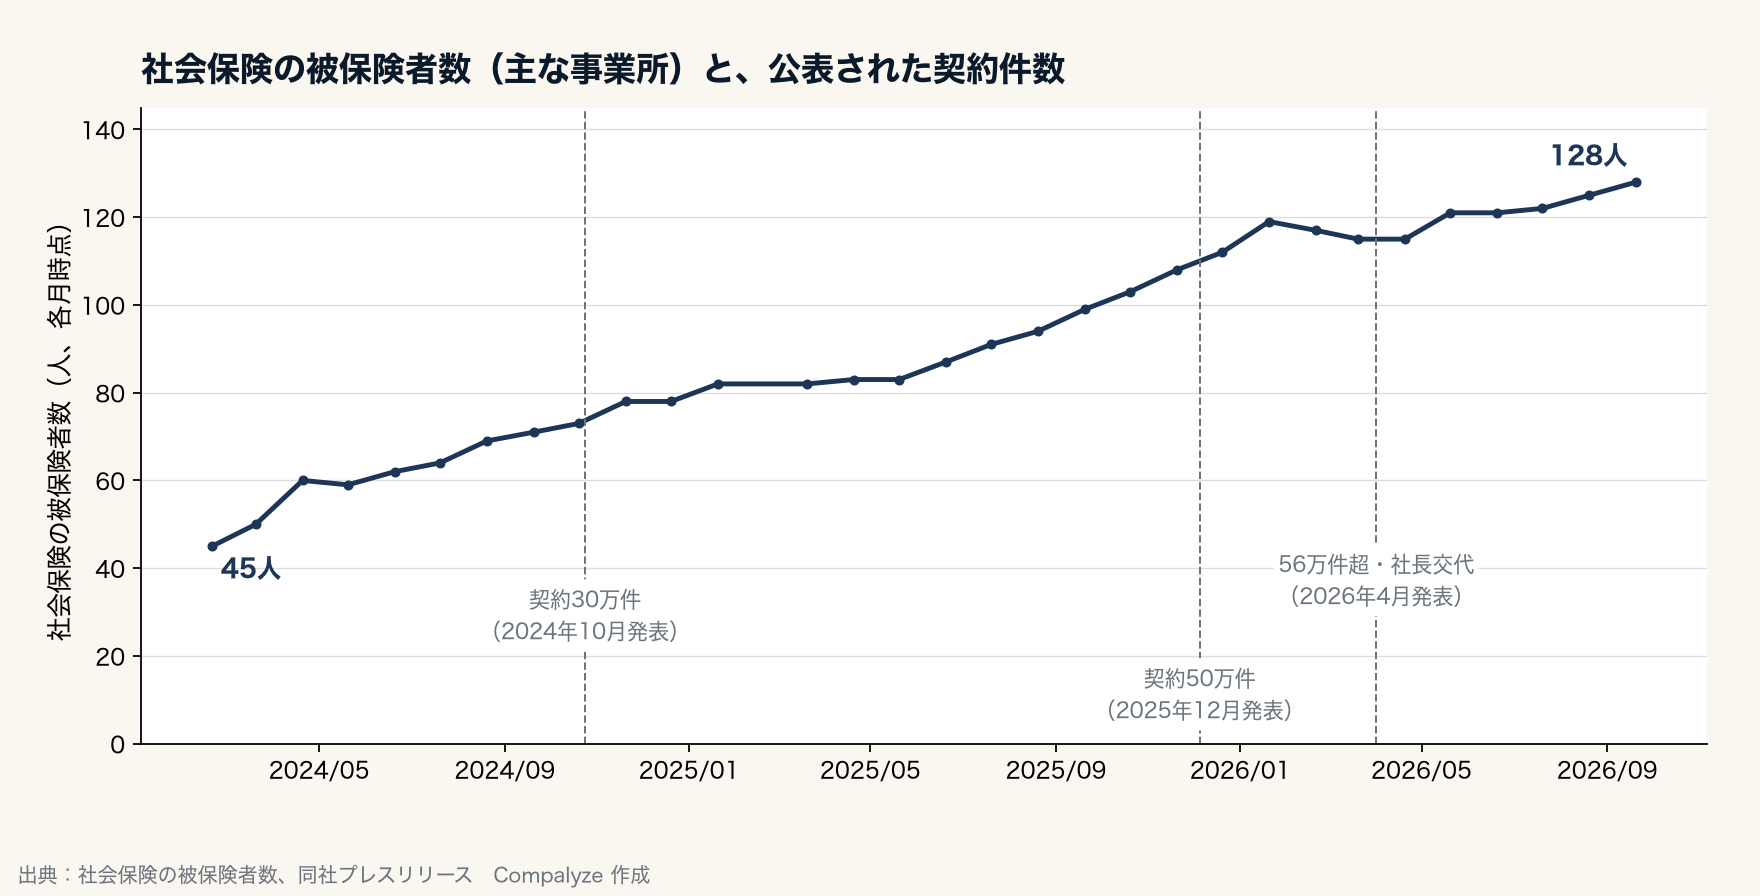
主な事業所の社会保険の被保険者数は、2024年2月の45人から2026年9月の128人へ増えた。同社名義では別の住所(中央区日本橋箱崎町)の事業所にも37人(2026年6月時点)の登録がある。移転前の記録か、別の拠点かは確認できず、合算してよいかも分からない。ただし、親会社などから出向している人は出向元で加入していることが多く、この数字は会社で働く人の総数ではない。契約件数と被保険者数を割って、1人あたりの生産性として読むことはできない。
事業の広げ方は、創業期と最近とで変わってきている。2022年2月には、グリーナの低圧電力小売事業「グリーナでんき」を引き継いだ。同社の2022年2月18日の発表によれば、グリーナはネクストエナジー・アンド・リソースの子会社だった。登記簿には、2022年2月1日の吸収分割による承継と記載されている。2025年から2026年にかけては、浜田ガス・出雲ガス・福島ガス・東京ガス山梨・長野都市ガスといった地方の都市ガス会社と提携した。
長野都市ガスとの提携は、グリーナのときとは形が違う。長野都市ガスは2026年8月24日、電力小売事業を2027年3月31日で廃止すると発表し、同じ日に TGオクトパスエナジーとの電力販売の代理契約を公表した。既存の利用者には、TGオクトパスエナジーが供給する電気への切り替えを提案する形で、契約が自動で移るわけではない。TGオクトパスエナジー側は9月8日に「電力小売事業を引き継ぐ」と発表している。長野都市ガスは、東京ガスが議決権の89.22%を持つ連結子会社だ(同じ有価証券報告書)。自前で顧客を集めるだけでなく、地方ガス会社の販売網を通じて顧客を広げる経路が増えている。
5. 債務超過137億円が測っているもの
少なくとも公表資料からは、資本を集められずに債務超過になった形とは読めない。設立時の発表と2024年の社長発言が示すのは、最初の出資を14億円にとどめ、その後の資金は株主からの融資で手当てするという方針だ。この方針のもとでは、損失はそのまま純資産のマイナスとして積もり、資金の手当ては負債の側に現れる。▲137.4億円は2026年3月期末時点の純資産の不足額で、資金繰りの余力を直接示すものではない。
ただし、第6期末の借入先ごとの残高や、融資の限度額・返済条件は公表されていない。手元資金や調達契約の条件も公告からは分からず、債務超過の額だけで資金繰りや電気の供給への影響は判断できない。公表資料から読める限り、増資をせずに融資で手当てするという方針は、これまでの帳簿の形とかみ合っている。ただし、それが2026年3月期末の負債の中身をどこまで説明するかは確認できない。言えるのはそこまでだ。
だから第7期の公告で見るべきは、売上の伸びよりも販管費の比率だ。売上100円あたり25.5円の販管費が粗利の10.5円に近づいていくのか。固定負債と流動負債を合わせた負債全体と、営業外費用がどこまで膨らむのか。社長交代と本店移転を経た第7期(2027年3月期)の公告が、その答えの最初の1枚になる。
計算方法・データについて
- 決算数値は決算公告(第1〜6期、いずれも単体。第6期は2026年7月21日付)。第1〜5期は千円単位、第6期は百万円単位で公告されており、本文では億円に換算した。第6期は百万円未満の端数を含まない。
- 売上100円あたりの数値は、各期の売上総利益・販売費及び一般管理費・営業損益を同じ期の売上高で割った。第2期は売上が2.5億円と小さく比率が極端になるため図から外した。
- 「月あたり約30億円の売上・約4.5億円の営業赤字」は第6期の通期の値を12で割った単純平均。
- 固定負債・流動負債の内訳と貸し手は公告に記載がない。固定負債を株主からの借入とみる記述は、公告の数字の動き、Octopus Energy グループの設立時発表(2020年12月23日)、当時の社長の発言からの推定。
- 出資比率は東京ガスの有価証券報告書(第226期、2026年3月期)の議決権所有割合70%と、設立時発表の「30:70」による。Octopus 側の30%について、2026年時点の保有主体は確認していない。長野都市ガスの議決権89.22%も同じ有価証券報告書の「関係会社の状況」による。
- 登記は履歴事項全部証明書(2026年6月取得)。本店の六本木への移転は法人番号公表サイトの変更履歴(2026年6月29日)による。
- 被保険者数は社会保険の被保険者数(各月時点)。
ファクトシート
| 項目 | 内容 |
|---|---|
| 商号 | TGオクトパスエナジー株式会社 |
| 本店 | 東京都港区六本木一丁目4番5号 アークヒルズサウスタワー18階 |
| 設立 | 2021年1月5日 |
| 代表者 | 代表取締役 中上英尋 |
| 決算期 | 3月 |
| 資本金 | 7億円 |
| 発行済株式数 | 2万8,000株 |
| 会計監査人 | 有限責任あずさ監査法人 |
| 株主 | 東京ガス(議決権70%、2026年3月期有価証券報告書)、Octopus Energy グループ(設立時の発表で30%) |
本文で言及した企業